Elke Nederlandse gemeente werkt het jaar door in hetzelfde ritme van plannen en verantwoorden. De planning-en-controlcyclus verbindt je doelen, je activiteiten en je resultaten in één doorlopende bestuurlijke kringloop, zodat je in het jaarverslag kunt beoordelen of de plannen hebben gebracht wat je ervan verwachtte.
Wil je die cyclus goed beheersen, dan moeten raadsleden op het juiste moment over de juiste informatie beschikken. Alleen dan kunnen ze voorstellen echt beoordelen en het college controleren.
Voor de griffie, de bestuurssecretaris en iedereen die raadsbesluiten voorbereidt is de cyclus vooral een coördinatieopgave. Stukken moeten op tijd bij het juiste orgaan liggen om wettelijke en interne termijnen te halen, en ze moeten het hele traject door helder en vindbaar zijn.
Het Besluit begroting en verantwoording provincies en gemeenten (BBV) stelt bindende regels voor de gemeentelijke begroting en jaarrekening. In dit artikel lees je hoe de cyclus in elkaar zit, wie waarvoor verantwoordelijk is en hoe je de P&C-cyclus in je gemeente praktisch organiseert.
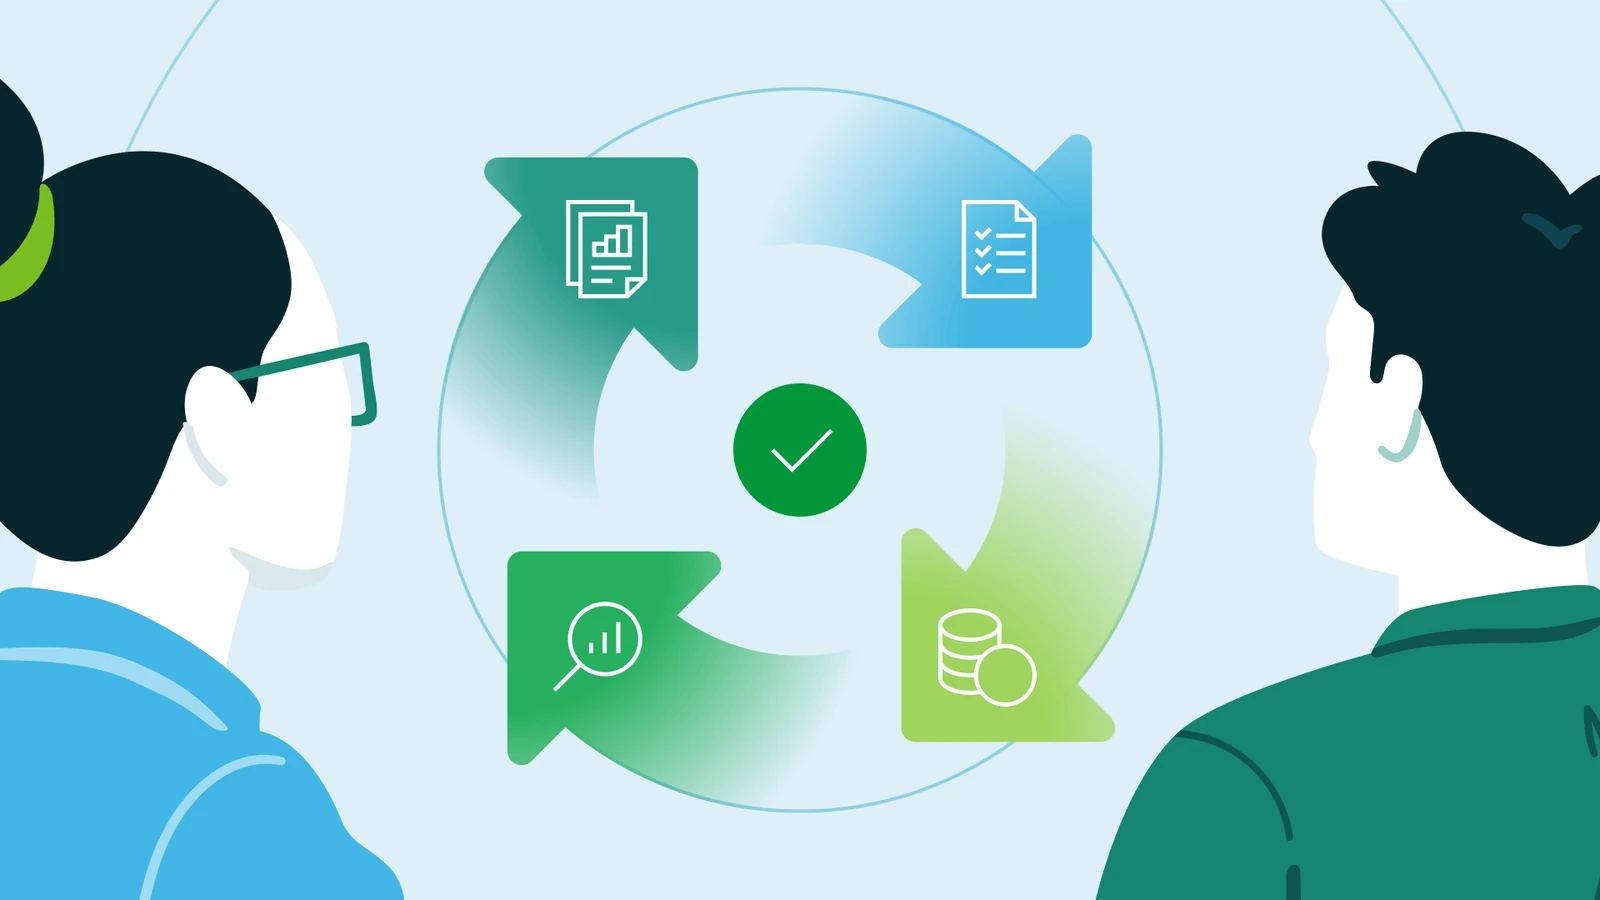
De P&C-cyclus verbindt de prioriteiten van je gemeente, de begroting, de tussentijdse rapportages en de uiteindelijke resultaten in één doorlopend proces.
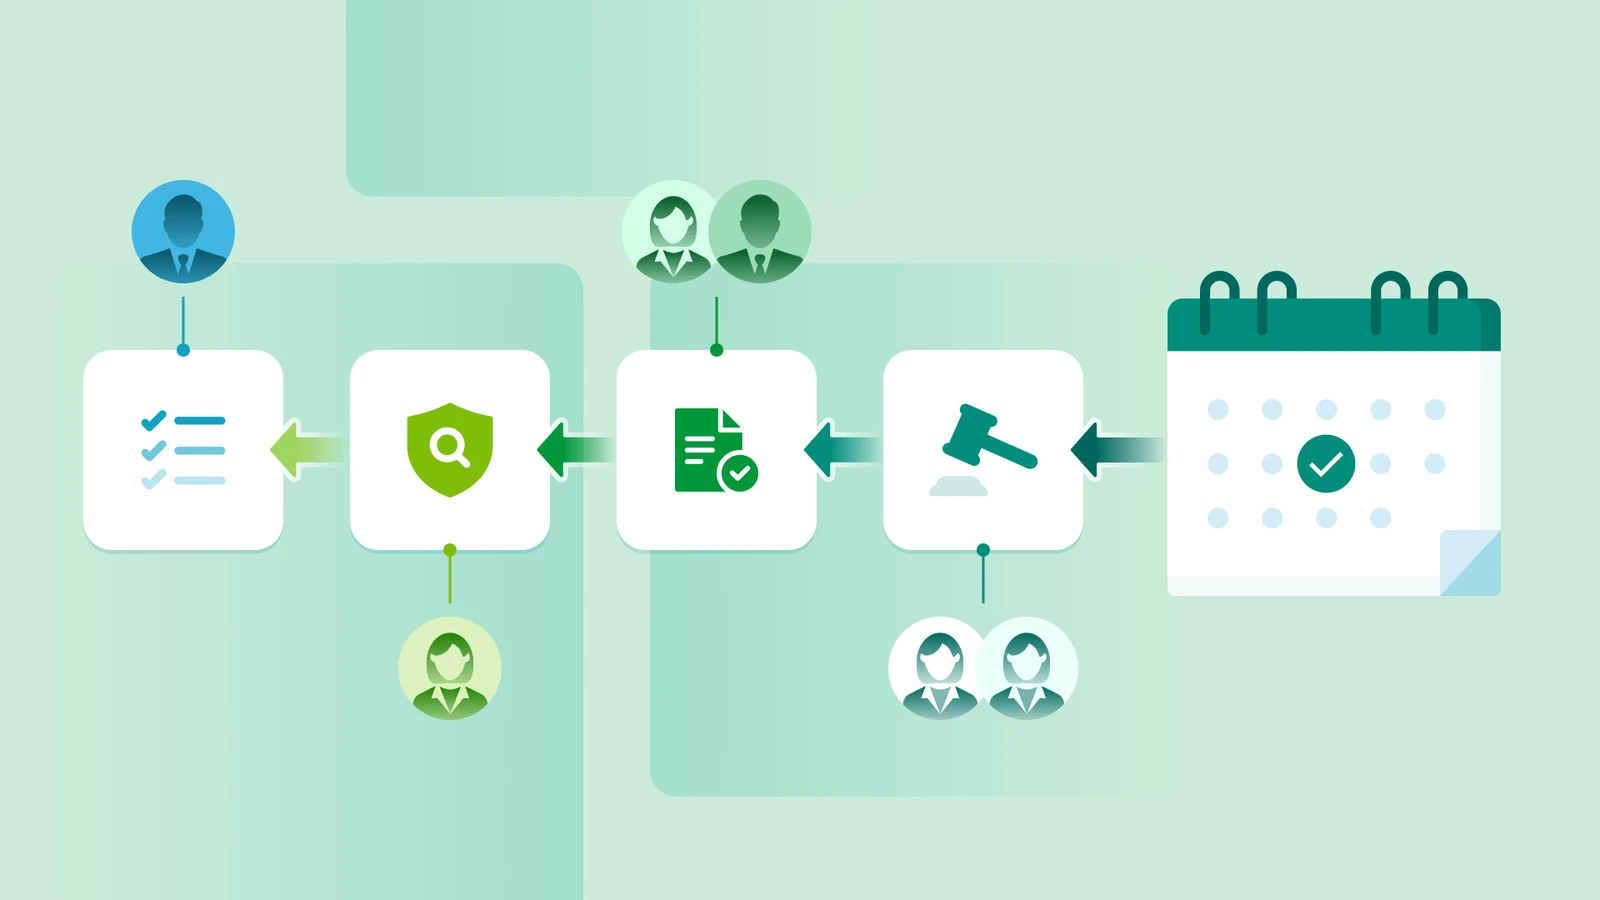
Een gedeelde kalender helpt je om beoordelingsmomenten, vergaderingen, accountantscontrole en raadsbesluiten vóór de wettelijke termijnen in te plannen.
De gemeentebegroting moet vóór 15 november bij de provincie liggen, de jaarrekening en het jaarverslag vóór 15 juli.
Heldere verantwoordelijkheden zorgen dat het college de stukken voorbereidt, de raad besluit en de accountant onafhankelijke zekerheid geeft.
Vaste sjablonen en veilig digitaal documentbeheer schelen werk en helpen je om aan het BBV te voldoen.
De planning-en-controlcyclus in je gemeente
De vier fasen van de cyclus
De P&C-cyclus loopt van het stellen van prioriteiten voor het komende jaar tot het beoordelen van de resultaten zodra dat jaar is afgesloten. Gemeenten gebruiken soms andere namen of een ander ritme voor bepaalde stukken, maar in de kern volgt de cyclus deze vier fasen.
Fase
Belangrijkste stuk
Wat er gebeurt
Financieel kader stellen
Kadernota
In het voorjaar leg je de beleidsprioriteiten en financiële kaders vast die de begroting voor het komende jaar sturen. Zo heeft het college een heldere basis om zijn voorstellen op te bouwen.
Plannen en vaststellen
Begroting
Het college vertaalt de afgesproken prioriteiten naar een uitgewerkt plan van activiteiten, baten en lasten. De raad behandelt de begroting en stelt die vast, waarna ze naar de provincie gaat.
Voortgang volgen
Tussentijdse rapportages
Gedurende het jaar vergelijk je de werkelijke voortgang en uitgaven met de vastgestelde begroting. Met die rapportages signaleren raadsleden vertraging, overschrijding of veranderde omstandigheden, en bepalen ze of bijsturen nodig is.
Verantwoorden en beoordelen
Jaarstukken
Het jaarverslag laat zien wat de gemeente heeft bereikt, de jaarrekening geeft het financiële resultaat. Samen stellen ze het college in staat verantwoording af te leggen over zijn keuzes en de raad om de prestaties te beoordelen voordat de cyclus opnieuw begint.
Termijnen, toezicht en verantwoordelijkheden
Bij het opstellen van je P&C-kalender werk je terug vanaf de wettelijke inzenddata. Reserveer voldoende tijd voor het schrijven, de accountantscontrole, publicatie en het debat voordat de raad zijn formele besluit neemt.
Het college stuurt de door de raad vastgestelde begroting naar gedeputeerde staten
Binnen twee weken na vaststelling en vóór 15 november van het jaar vóór het begrotingsjaar
Jaarrekening en jaarverslag
Het college stuurt de door de raad vastgestelde stukken naar gedeputeerde staten
Binnen twee weken na vaststelling en vóór 15 juli van het volgende jaar
Begroting van een gemeenschappelijke regeling
Het dagelijks bestuur stuurt de door het algemeen bestuur vastgestelde begroting naar de toezichthouder, zoals de Wet gemeenschappelijke regelingen voorschrijft
Binnen twee weken na vaststelling en vóór 15 september van het jaar vóór het begrotingsjaar
Jaarrekening van een gemeenschappelijke regeling
Het dagelijks bestuur stuurt de vastgestelde jaarrekening naar de toezichthouder
Binnen twee weken na vaststelling en vóór 15 juli van het volgende jaar
Bij repressief toezicht, de normale situatie, treedt je begroting in werking zonder voorafgaande goedkeuring.
Bij preventief toezicht moet de provincie de begroting en elke wijziging goedkeuren voordat die van kracht wordt.
Op grond van artikel 203 van de Gemeentewet past de provincie preventief toezicht toe als zij vindt dat de begroting niet structureel en reëel in evenwicht is en de meerjarenraming niet aannemelijk maakt dat dat evenwicht wordt hersteld. De provincie kan preventief toezicht ook instellen als je de begroting of de jaarrekening te laat indient.
Een structureel sluitende begroting betekent dat je structurele baten de structurele lasten dekken. De cijfers en aannames moeten daarnaast realistisch zijn. Artikel 189 van de Gemeentewet vraagt de raad om dat evenwicht te bewaken, al mag de begroting een tekort laten zien als de meerjarenraming aannemelijk maakt dat het evenwicht in de jaren daarna terugkeert.
Rollen en verantwoordelijkheden
Betrokkene
Rol in de P&C-cyclus
College van B en W
Stelt de ontwerpbegroting en de meerjarenraming op, rapporteert over de uitvoering en legt via jaarverslag en jaarrekening verantwoording af aan de raad
Gemeenteraad
Stelt het financiële kader, stelt de begroting vast en stelt jaarverslag en jaarrekening formeel vast
Griffier en griffie
Organiseren de planning aan de raadskant, ontsluiten de stukken, ondersteunen de vergaderingen en zorgen dat raadsleden de informatie hebben die ze nodig hebben voordat ze een besluit nemen
Gemeentesecretaris, financiële kolom en vakafdelingen
Coördineren de voorbereiding aan de collegekant, verzamelen informatie en bewaken de interne toetsing
Accountant
Controleert de jaarrekening, geeft een controleverklaring af en rapporteert de bevindingen aan de raad
Gedeputeerde staten
Ontvangen de vastgestelde stukken, beoordelen de financiële positie van de gemeente en bepalen welke vorm van toezicht geldt
Best practices voor het beheersen van de cyclus
Werk met één centrale kalender. Leg schrijfmomenten, interne toetsing, commissievergaderingen, raadsvergaderingen, accountantscontrole en inzenddata vast op één gedeelde plek. Wijs per taak een eigenaar aan en bepaal wie de planning mag wijzigen.
Plan terug vanaf de wettelijke termijnen. Begin bij 15 november voor de begroting en 15 juli voor de jaarstukken. Reken daarna terug met tijd voor vaststelling, vragen van raadsleden, commissiebehandeling, controle en publicatie.
Breng de hele cyclus in beeld. Laat zien hoe de kadernota leidt tot de begroting, hoe tussentijdse rapportages de uitvoering meten en hoe de jaarstukken het eindresultaat verantwoorden. Zo begrijpen afdelingen hoe hun bijdrage doorwerkt in latere stukken.
Koppel elk stuk aan het juiste orgaan. Leg vast wanneer een stuk naar het college, de auditcommissie, de betrokken raadscommissie en de raad gaat. Vermeld daarbij of het om een eerste bespreking, advisering of formele vaststelling gaat.
Gebruik vaste sjablonen. Stem de opbouw van begroting, rapportages en jaarstukken af op het BBV. Houd programma-indeling en verplichte onderdelen consistent, zodat je ze niet elke ronde opnieuw hoeft op te bouwen.
Leg de verantwoordingsgrens vroeg vast. Het college neemt de rechtmatigheidsverantwoording op in de jaarrekening. Laat de raad de verantwoordingsgrens en de rapportageafspraken bevestigen voordat het jaar sluit. Die grens mag niet hoger zijn dan 2% van de totale lasten, exclusief toevoegingen aan de reserves.
Beheer je documenten digitaal. Een veilig vergaderplatform geeft raadsleden één plek waar ze de actuele stukken, updates en onderbouwing vinden. Kies een cloudoplossing met versiebeheer, zodat iedereen kan zien welke versie is behandeld en vastgesteld.
Veelgestelde vragen
Wat is de planning-en-controlcyclus?
De planning-en-controlcyclus is het jaarlijkse proces waarin het college zijn plannen vastlegt in de kadernota en de begroting, de voortgang volgt via tussentijdse rapportages en zich over de resultaten verantwoordt in de jaarstukken.
In elke fase haal je informatie op bij de vakafdelingen, laat je de stukken toetsen en zorg je dat ze het college en de raad bereiken op tijd voor een formeel besluit. Zo kunnen zij prioriteiten stellen en de uitvoering van projecten volgen.
Het BBV standaardiseert hoe gemeenten hun financiële informatie definiëren en presenteren. Zorgvuldig documentbeheer is daarmee een voorwaarde om de hele cyclus door aan de regels te voldoen.
Welke P&C-stukken zijn wettelijk verplicht en welke niet?
Alleen de begroting en de jaarrekening zijn wettelijk verplicht. De kadernota en de tussentijdse rapportages komen bij vrijwel elke gemeente voor en gelden als goede praktijk, maar zijn geen wettelijke eis. Veel gemeenten leggen ze wel vast in de eigen financiële verordening.
Wat veranderde er in de cyclus door de rechtmatigheidsverantwoording?
Sinds verslagjaar 2023 legt het college zelf in de jaarrekening verantwoording af over de financiële rechtmatigheid. De accountant geeft geen apart rechtmatigheidsoordeel meer af.
Wat gebeurt er als een gemeente een provinciale termijn mist?
De provincie kan preventief toezicht instellen. Besluiten hebben dan vooraf goedkeuring van de provincie nodig.
Hoe verschilt de cyclus bij een gemeenschappelijke regeling?
Vooral in de timing. De begroting gaat vóór 15 september naar de provincie, en de deelnemende raden kunnen vooraf hun zienswijze geven.
Tot slot
Een soepele planning-en-controlcyclus vraagt discipline op twee punten: je interne en externe termijnen, en de manier waarop je je digitale documenten beheert. Met goede werkafspraken krijgt iedereen de informatie op tijd om die te doorgronden en te bespreken, en bouw je een audittrail op die laat zien hoe je de cyclus hebt beheerst.
Houd al je stukken veilig bij elkaar met iBabs
Het vergaderplatform van iBabs is een veilige cloudoplossing waarmee raadsleden samenwerken aan de actuele versie van elk document. Je verspreidt stukken moeiteloos, zodat iedereen krijgt wat hij nodig heeft op het moment dat het telt. Alles op één plek, zodat de griffie wordt ontzorgd in plaats van overvraagd.
Sluit je aan bij meer dan 24.000 professionals om op de hoogte te blijven van het laatste nieuws over vergaderbeheer. Ontvang al onze tips en trucs direct in je inbox.